Menelusuri Jejak Keadilan antara Accrual Basis dan Cash Basis
Oleh : Fikri Aziz, S.E., Ak., CA, ASEAN CPA
Diskusi mengenai preferensi antara accrual basis dan cash basis bukanlah sekadar perdebatan teknis akuntansi, melainkan sebuah pencarian mendalam terhadap hakikat keadilan dalam ekonomi Islam. Ketegangan intelektual ini mencerminkan dinamika pertumbuhan ekonomi syariah di Indonesia, di mana praktisi dan akademisi berusaha menyelaraskan standar profesional global dengan prinsip-prinsip syariah yang abadi.
Perjalanan ini bermula dari landasan teologis yang sangat kuat, yakni Surat Al-Baqarah ayat 282, yang sering disebut sebagai “Ayat Al-Mudayanah” (ayat utang-piutang). Perintah Allah untuk mencatat transaksi nontunai secara adil dan benar melalui redaksi “faktubuh” (hendaklah kamu mencatatnya) dipandang oleh para pendukung accrual basis sebagai mandat syar’i untuk mengakui hak dan kewajiban pada saat terjadinya transaksi, bukan hanya saat uang berpindah tangan. Selain itu, perintah untuk menyempurnakan takaran dan timbangan dalam QS Al-Isra ayat 35 serta QS Asy-Syu’ara ayat 181-184 memperkuat argumen bahwa akuntansi harus mampu mengukur nilai ekonomi secara presisi dan objektif.
Dalam pusaran pemikiran ini, Ikatan Akuntan Indonesia (IAI) melalui Dewan Standar Akuntansi Syariah (DSAS) menetapkan pendekatan hibrida yang mengacu pada Fatwa Dewan Syariah Nasional (DSN-MUI) No. 14/2000. Fatwa tersebut secara eksplisit menyatakan bahwa dilihat dari segi kemaslahatan (al-ashlah), dalam pencatatan sebaiknya digunakan sistem accrual basis; namun dalam distribusi hasil usaha hendaknya ditentukan atas dasar penerimaan yang benar-benar terjadi atau cash basis. Dasar akrual diwajibkan dalam PSAK 401 untuk memberikan informasi kinerja yang relevan bagi pemakai laporan, termasuk kewajiban masa depan dan sumber daya yang akan diterima. Namun, dasar kas dipertahankan dalam distribusi untuk menghindari gharar (ketidakpastian) dan memastikan bahwa bank tidak membagikan keuntungan semu yang belum terealisasi secara riil.
Masyarakat Ekonomi Syariah (MES) sering kali menyuarakan kritik terhadap praktik “standar ganda” ini dari perspektif keadilan distributif. Salah satu argumen kuat yang diajukan adalah analogi dengan kewajiban zakat. Dalam syariah, zakat diberlakukan terhadap piutang lancar (piutang yang diyakini akan tertagih) meskipun kasnya belum diterima. Jika piutang tersebut sudah dianggap sebagai kekayaan nyata yang wajib dikeluarkan zakatnya, maka secara logis piutang tersebut juga seharusnya sudah dapat diakui sebagai pendapatan yang dibagihasilkan kepada deposan agar tidak terjadi ketimpangan dengan pembagian dividen dan pajak yang sudah menggunakan basis akrual.
Di sisi lain, pendukung cash basis memperkokoh argumennya dengan kaidah fikih “Al-Yaqinu Laa Yuzaalu bisy-Syakk” (Keyakinan tidak dapat dihilangkan dengan keraguan). Aliran kas masuk adalah sebuah keyakinan (yaqin), sementara pendapatan akrual yang didasarkan pada estimasi masih mengandung unsur keraguan (syakk) akan potensi gagal bayar. Hal ini selaras dengan QS An-Nuur ayat 34 (atau konteks serupa mengenai masa depan) bahwa tidak ada seorang pun yang tahu pasti apa yang akan dikerjakannya esok hari, sehingga pengakuan pendapatan sebelum kas diterima dianggap melampaui kepastian riil.
Perdebatan ini kemudian memunculkan kebutuhan akan jembatan teknis yang dikenal sebagai Laporan Rekonsiliasi Pendapatan dan Bagi Hasil. Secara matematis, proses konversi laba akrual menjadi bagi hasil kas mengikuti logika:
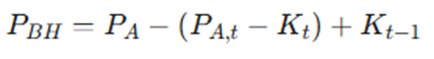
Di mana:
- PBH: Pendapatan yang dibagihasilkan (dasar kas).
- PA: Total pendapatan laba rugi (dasar akrual).
- PA,t: Pendapatan akrual periode berjalan yang kasnya belum diterima.
- Kt: Kas yang diterima dari pendapatan periode berjalan.
- Kt-1: Kas yang diterima dari pendapatan periode sebelumnya (tagihan masa lalu).
Diskusi tersebut juga menekankan pentingnya kaidah “Al-Kharaj bi al-Dhaman” (Hasil usaha muncul bersama tanggung jawab atas risiko) dan “Al-Ghunmu bi al-Ghurmi” (Keuntungan menyertai risiko). Implementasi akuntansi syariah di masa depan, yang memanfaatkan teknologi blockchain dan AI, dipandang mampu mewujudkan transparansi maksimal. Teknologi ini memungkinkan pelacakan risiko secara real-time, sehingga batas antara “keyakinan” kas dan “relevansi” akrual menjadi semakin tipis, demi menciptakan tatanan pelaporan yang membawa kemaslahatan (al-maslahah) bagi seluruh lapisan masyarakat.
Sinergi antara otoritas standar (IAI), penggerak ekonomi (MES), dan pusat pemikiran akademik menjadi kunci bagi Indonesia untuk merumuskan akuntansi syariah yang tidak hanya profesional secara teknis, tetapi juga teguh secara prinsip demi mencapai keberkahan di dunia dan akhirat.